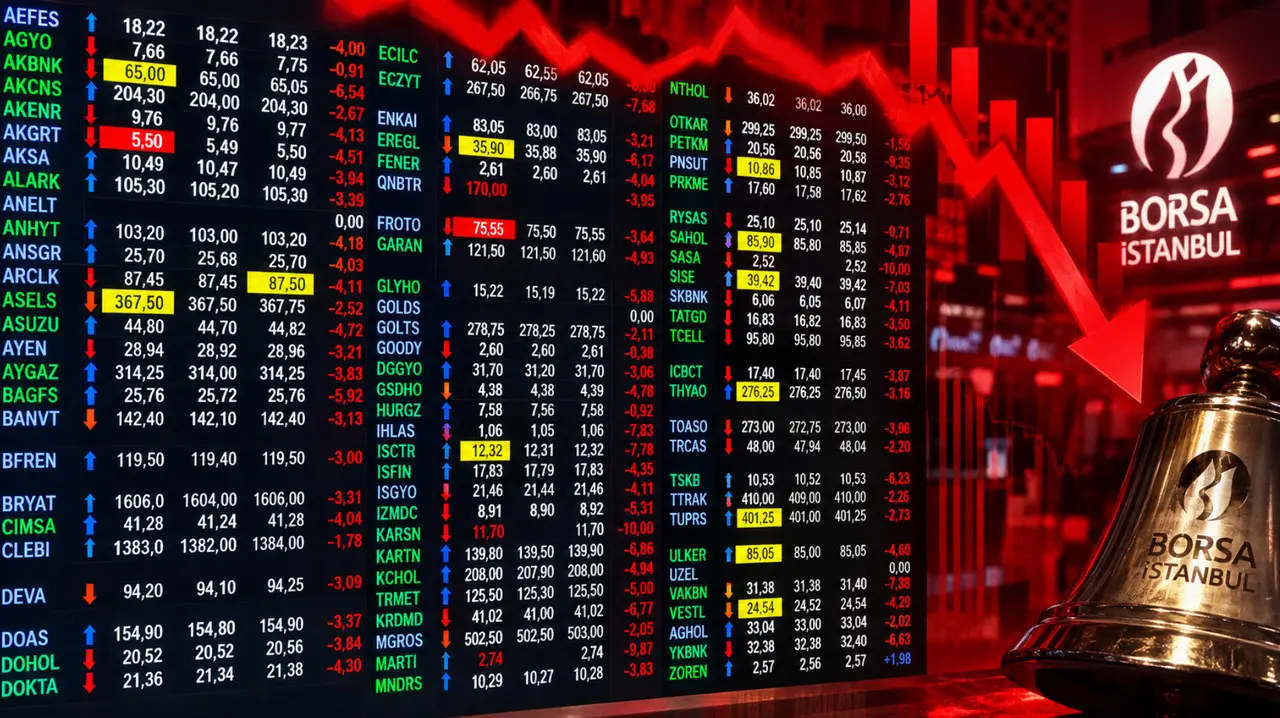
BIST 100 Endeksi, 9 Eylül'de gördüğü 14.673 seviyesinden başlayan düşüşünü henüz sonlandırmış görünmüyor. Endeks haftayı yüzde 4,4 düşüşle 11.721'den kapattı. Cuma günü artan satışlarla yatırımcının toparlanma beklentisi geriye düştü. İşlem hacmi 116,2 milyar liraya çıkmasına rağmen BIST 100'deki 91 hissenin değer kaybetmesi, yatırımcı psikolojisini özetledi.
Fon tasfiyelerinin piyasalara olumsuz etkisine dair endişe, küresel endeks sağlayıcısı MSCI'ın açıklamasıyla birleşince yatırımcının satış düğmesine daha rahat basmasına yol açtı.
MSCI kararı etkili oldu
MSCI, 15 Ekim'de yaptığı açıklamayla MSCI Türkiye Yatırım Yapılabilir Piyasa Endeksi'ne yeni hisse ekleme ve hisseleri daha büyük ölçekli endeks segmentlerine taşıma sürecini askıya aldığını duyurdu. Küçük ölçekli şirketlerdeki fon operasyonlarına ve dolaşımdaki payların şeffaflığına ilişkin yasal düzenleme Meclis'e gelmiş olsa da yabancı yatırımcının çalışmanın sonucunu görmek istediği anlaşılıyor.
MSCI'ın beklentisi, Haziran 2027'ye kadar yapısal adımların tamamlanarak sorunun geride kalması yönünde. 9 Ekim itibarıyla yabancı yatırımcının 248,2 milyon dolarlık hisse satarak çıkması, uluslararası fonların temkinli pozisyonunu gösteriyor.
Fon tasfiyelerinde son durum
Tasfiyesine karar verilen fonlarla ilgili çalışmaların hızlı ve koordineli yürütülmesi, sermaye piyasalarının en az hasarla toparlanması açısından önem taşıyor. Portföy firmaları A1, Bulls ve Pardus'a ait fonlarda yer alan 43.643 yatırımcıya toplam 6,4 milyar liralık nakit aktarımı gerçekleşti. Plan ve Bütçe Komisyonu'nda kabul edilen yasa teklifi, hak sahiplerine 1 milyon liraya kadar ara ödeme imkanı tanıyor.
SPK'nın Hedef Portföy fonları için de tasfiye kararı alması, fon piyasasındaki gözden geçirmenin henüz tamamlanmadığını gösteriyor.
Sığ hisselerde sert düşüş
BIST 100 dışındaki hisselerin performansını gösteren BIST Tüm-100 Endeksi haftalık yüzde 10,5 gerilerken, aylık düşüşü yüzde 41,8'e ulaştı. Finansal kiralama ve faktoring tarafında haftalık kayıp yüzde 24,43'ü buldu. Metal eşya, makine, inşaat ve tekstil gibi reel üretimi taşıyan alanlarda yüzde 10'u aşan düşüşler yaşandı.
Buna karşılık haftalık kaybı yüzde 0,36'da kalan bankacılık, savunma sanayisinin aldığı siparişler ve kamu kaynaklı işler endeksin daha derin bir çöküş yaşamasını önledi.
Faiz beklentisi
TCMB'nin ekim ayı toplantısına ilişkin piyasa anketleri, politika faizinin 100 baz puan indirilerek yüzde 36'ya çekileceği yönünde. 1-3 ay vadeli mevduat faizinin yüzde 36,4'e gerilemesi paranın yön arayışında olduğunu gösteriyor. 9 Ekim itibarıyla tahvil tarafına 451,1 milyon dolarlık yabancı girişi olurken, tüketici kredilerindeki büyüme hızının yüzde 14,5'e çekilmesi reel sektördeki yavaşlamayı öne çıkarıyor.
Önümüzdeki günlerde ne bekleniyor?
Borsa, hem fon tasfiyelerinin açtığı yarayı sarmaya hem de yaklaşan faiz kararıyla yönünü tayin etmeye çalışıyor. Önümüzdeki günlerde açıklanacak dokuz aylık bilançolar, borcunu yönetebilen ve siparişlerini nakde çevirebilen şirketleri zayıf halkalardan ayıracak. Dalgalanmalar dindiğinde finansal dengesini koruyan ve küresel pazarlarda rekabet gücüne sahip şirketlerin öne çıkması bekleniyor.